
Грантове фінансування відкриває для організацій та фондів можливості втілювати суспільно важливі проєкти, залучати ресурси, щоб досягати стратегічних цілей. Але не все так просто.
Отримати грант – це перший крок до втілення проєкту. Важливо, щоб організація вміла правильно використовувати кошти, планувати витрати, вести прозорий облік і вчасно звітувати перед донором.
У цій статті я розгляну, що таке фінансова політика орагнізації, які розділи вона має містити. А ще – на що звертають увагу донори та як підготувати організацію до прозорого й ефективного управління грантовими коштами.
Чому фінансова політика важлива для громадської організації
Фінансова політика – це внутрішній документ, який визначає правила управління фінансами організації: від планування бюджету та отримання коштів до здійснення платежів, фінансового контролю, обліку й звітності.
Тобто, якщо простими словами, – це система правил в організації, що визначає, хто, як, коли і на яких підставах ухвалює фінансові рішення в організації.
Я рекомендую не відкладати розроблення цього документа до моменту, коли організація вже отримає перший грант або зіткнеться з вимогою донора надати внутрішні фінансові документи. Фінансова політика має бути частиною системи управління організацією.
Часто організації та благодійні фонди вважають, що для належного фінансового управління достатньо мати бухгалтера, банківський рахунок і своєчасно подавати звітність. Проте цього недостатньо. Бухгалтерський облік показує, які фінансові операції відбулися. А фінансова політика визначає, як саме ці операції мають відбуватися, хто відповідає за їхнє погодження та які механізми контролюють правильність рішень.
Наприклад, організація отримала грант на втілення освітнього проєкту. Команда планує придбати обладнання, залучити експертів і оплатити оренду приміщення. Але чи має організація відповіді на питання:
Хто має погодити ці витрати?
Чи може менеджер проєкту самостійно ініціювати платіж?
Які документи потрібно зібрати перед оплатою?
Хто перевіряє відповідність витрат затвердженому бюджету?
Якщо ви не визначили відповіді на ці запитання заздалегідь, то фінансові рішення можуть ухвалюватися ситуативно. А це створює ризики помилок, непорозумінь у команді та порушення умов грантової угоди. Відповідно, і потенційні проблеми з донором.
Для донорів важливо бачити, чи організація має внутрішню систему, яка гарантує належне управління цими коштами. Тому фінансова політика – це водночас інструмент внутрішнього управління, контролю ризиків і формування довіри до організації.
Хто відповідальний за створення фінансової політики?
Фінансова політика охоплює весь фінансовий цикл: від планування надходжень і витрат до контролю, обліку та звітування. Її основні завдання:
забезпечити прозорість фінансових процесів;
визначити відповідальних за ухвалення фінансових рішень;
встановити зрозумілі правила використання коштів;
мінімізувати фінансові ризики;
забезпечити належний контроль за витратами;
створити умови для виконання вимог законодавства та донорів;
забезпечити підзвітність перед членами організації, партнерами та донорами.
Важливо розуміти, що фінансова політика не повинна бути документом виключно бухгалтера. Її розробка має відбуватися за участі керівництва організації, фінансових фахівців та, за потреби, менеджерів чи координаторів проєктів.
Керівник відповідає за організацію системи фінансового управління, бухгалтер забезпечує належний облік операцій, а проєктна команда має розуміти правила використання ресурсів у межах своїх повноважень.
Хто відповідає за фінансову політику?
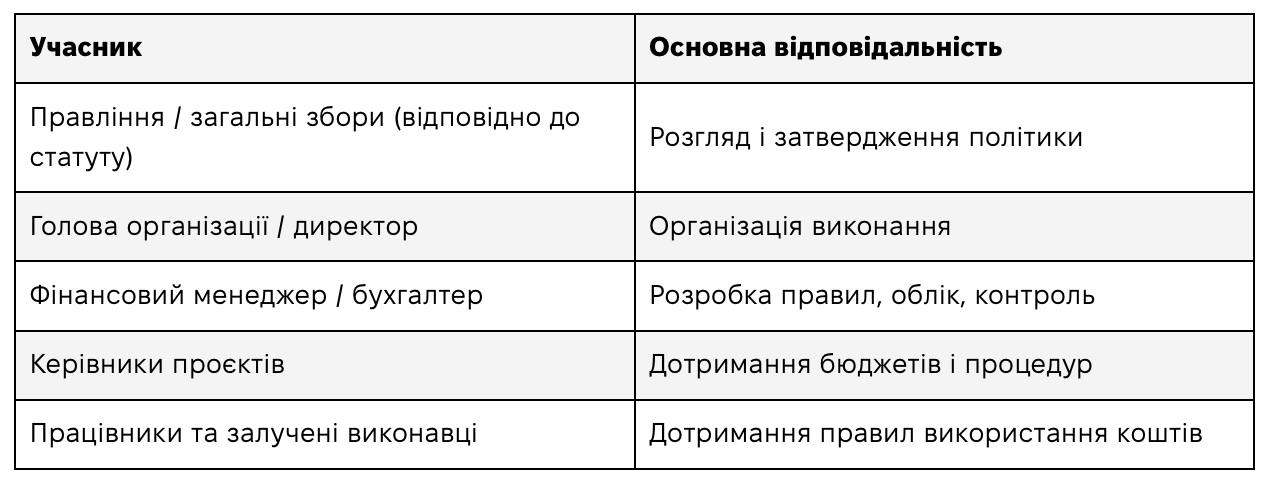
Фінансова та облікова політики: у чому різниця
Варто розмежовувати фінансову та облікову політики. Це пов'язані, але не тотожні документи. Розповідаю, чому так:
Облікова політика визначає методологічні принципи та методи ведення бухгалтерського обліку відповідно до законодавства.
Фінансова політика має ширше управлінське призначення: вона встановлює правила планування, погодження, використання та контролю фінансових ресурсів.
Обсяг фінансової політики залежить від масштабу організації, кількості працівників, джерел фінансування та складності проєктів. Невелика ГО необов'язково повинна мати настільки ж складну систему процедур, як велика організація з кількома міжнародними грантами. Але базові правила фінансового управління мають бути визначені.
Що обов'язково має бути прописано у фінансовій політиці ГО
Я рекомендую розглядати фінансову політику як практичний документ, який має відповідати на конкретні запитання щодо фінансової діяльності організації.
Основні розділи, які варто передбачити:
Загальні положення. Це вступна частина документа, в якій організація визначає мету, галузь застосування та основні принципи фінансового управління.
Тут потрібно прописати:
для чого розроблена фінансова політика;
на кого поширюється її дія;
які процеси вона регулює;
хто відповідає за дотримання її положень;
на яких законодавчих і нормативних документах ґрунтується фінансова діяльність організації.
Окремо варто визначити базові принципи фінансового управління: прозорість, підзвітність, цільове використання коштів, ефективність, документальне підтвердження операцій та запобігання конфлікту інтересів.
Планування та управління бюджетом. Бюджетування – один із ключових процесів фінансового управління. Організація має розуміти, як планує використати кошти. Для цього у фінансовій політиці потрібно визначити:
порядок формування річного бюджету організації;
правила розробки бюджетів окремих проєктів;
хто готує, погоджує та затверджує бюджет;
як здійснюється контроль його виконання;
за яких умов можна вносити зміни до бюджету;
як плануються адміністративні та програмні витрати.
Особливу увагу варто приділити бюджетам грантових проєктів.
Наприклад, якщо організація отримала фінансування на два проєкти одночасно, вона повинна мати зрозумілу систему обліку витрат за кожним із них. Це дає змогу уникнути подвійного фінансування однієї витрати.
Також рекомендую передбачити процедуру погодження змін до бюджету. Навіть якщо витрати залишаються в межах загального фінансування, зміна окремих бюджетних статей може потребувати попереднього погодження з донором.
Управління доходами та надходженнями. Громадські організації можуть отримувати фінансування з різних джерел: грантів, благодійних внесків, пожертв, членських внесків та інших надходжень, дозволених законодавством і статутом організації.
Кожен грант має свої умови, визначені цілі, бюджет, період втілення, допустимі витрати та вимоги до звітності. Тому організація повинна мати механізм, який дає змогу відстежувати використання коштів відповідно до умов конкретної грантової угоди. Тож у фінансовій політиці потрібно визначити:
як реєструються та обліковуються надходження;
хто відповідає за їх документальне оформлення;
як розмежовуються цільові та нецільові кошти;
як забезпечується використання фінансування відповідно до його призначення;
як ведеться облік коштів за різними джерелами фінансування.
Особливо важливо врегулювати порядок роботи з грантовими коштами.
Управління витратами та платежами. Цей розділ має чітко визначати, як організація здійснює витрати та які погодження необхідні перед проведенням платежу. Тут я рекомендую прописати:
хто може ініціювати витрати;
хто перевіряє їх відповідність бюджету;
хто погоджує платежі;
хто здійснює оплату;
які документи необхідні для підтвердження витрат;
які існують ліміти та фінансові повноваження;
як відбувається відшкодування витрат працівникам і залученим особам.
Наприклад, менеджер проєкту може ініціювати закупівлю обладнання, але погодження витрати має здійснювати керівник або інша уповноважена особа. Бухгалтер, своєю чергою, перевіряє наявність необхідних документів і відповідність платежу фінансовим правилам організації. Такий підхід дає змогу уникнути ситуацій, коли одна людина самостійно ініціює, погоджує та здійснює платіж.
Окремо потрібно визначити порядок закупівель товарів, робіт і послуг. Зокрема, критерії вибору постачальників, вимоги до збору комерційних пропозицій, документування рішень та випадки, коли можуть застосовуватися винятки. Важливо, щоб закупівельні процедури відповідали внутрішнім правилам організації і вимогам конкретного донора.
Фінансовий контроль та розподіл повноважень. Наявність правил ще не гарантує їхнього виконання. Саме тому у фінансовій політиці має бути передбачена система внутрішнього контролю. Передусім потрібно визначити, хто за що відповідає. Як приклад:
керівник організації затверджує фінансові рішення в межах своїх повноважень;
бухгалтер відповідає за бухгалтерський облік, податкові зобов'язання та фінансову документацію;
менеджер проєкту контролює витрати в межах затвердженого бюджету;
фінансовий менеджер (за наявності) здійснює моніторинг бюджетів і готує управлінську звітність.
Один із важливих принципів – розподіл несумісних функцій. Що це означає на практиці? Варто не допускати ситуації, коли одна людина одночасно ініціює витрату, самостійно її погоджує, проводить оплату та перевіряє правильність операції.
Розумію, що в невеликих організаціях не завжди є можливість повністю розділити всі функції між різними працівниками. У такому випадку потрібно передбачити компенсаторні механізми контролю. Тобто додаткове погодження керівником, регулярну перевірку виписок або вибірковий перегляд фінансових операцій.
Управління банківськими рахунками та готівкою. Фінансова політика має визначати правила роботи з банківськими рахунками та готівковими коштами:
хто має право відкривати та закривати рахунки;
хто має доступ до банківських систем;
хто має право підпису платіжних документів;
як здійснюється погодження платежів;
хто відповідає за облік касових операцій;
як проводяться звірки банківських виписок.
Варто також визначити порядок роботи з готівкою, якщо організація використовує її у своїй діяльності.
Моя рекомендація: максимально забезпечувати прозорість усіх фінансових операцій і зберігати належне документальне підтвердження кожного руху коштів.
Управління майном та активами. Якщо організація купує обладнання, техніку, меблі чи інші матеріальні цінності, необхідно визначити правила управління цими активами. У документі варто передбачити:
порядок придбання майна;
правила його реєстрації та обліку;
відповідальних за збереження;
порядок передачі майна працівникам;
проведення інвентаризації;
правила списання та вибуття активів.
Особливої уваги потребує майно, придбане за грантові кошти. Донор може встановлювати додаткові вимоги щодо його використання, обліку, передачі або відчуження. Тому передбачені фінансовою політикою процедури мають враховувати відповідні умови грантових угод.
Оплата праці та залучення експертів. У грантових проєктах значну частину бюджету часто становлять витрати на команду, експертів і підрядників. Тому фінансова політика має визначати:
порядок встановлення та погодження оплати праці;
правила нарахування заробітної плати;
порядок залучення зовнішніх експертів і консультантів;
вимоги до оформлення договорів;
документи, які підтверджують виконання робіт або надання послуг;
принципи розподілу оплати праці між кількома проєктами;
порядок нарахування та сплати податків і обов'язкових платежів.
Наприклад, якщо працівник організації залучений до двох грантових проєктів, потрібно мати зрозумілий механізм розподілу його робочого часу та відповідних витрат між бюджетами.
Облік, фінансова звітність та документообіг. Для роботи з грантами важливо мати можливість підтвердити кожну фінансову операцію. У цьому розділі потрібно визначити:
як ведеться бухгалтерський та управлінський облік;
як розмежовуються витрати за проєктами;
які документи підтверджують фінансові операції;
де і скільки часу зберігаються документи;
хто відповідає за підготовку внутрішньої фінансової звітності;
хто готує та подає звіти донорам;
які строки подання фінансової звітності.
Особливо важливо забезпечити можливість швидко знайти документи, що підтверджують конкретну витрату. Тобто, якщо донор запитує підтвердження оплати послуг експерта, організація має мати можливість надати відповідний договір, документ про виконання робіт або надання послуг, платіжний документ та інші необхідні підтвердження.
Управління фінансовими ризиками та конфліктом інтересів. Фінансова політика також має визначати, як організація запобігає можливим фінансовим порушенням, шахрайству та конфлікту інтересів. Варто прописати:
порядок виявлення та оцінки фінансових ризиків;
правила повідомлення про можливий конфлікт інтересів;
процедури ухвалення рішень у ситуаціях конфлікту інтересів;
механізми повідомлення про порушення;
порядок реагування на виявлені фінансові проблеми.
Якщо організація планує закупити послуги у компанії, пов'язаної з одним із членів команди або керівництва, така ситуація потребує належного врегулювання.
Аудит та внутрішній моніторинг. Останній важливий блок – перевірка, наскільки ефективно працює фінансова система організації. У фінансовій політиці потрібно визначити:
як часто проводяться внутрішні фінансові перевірки;
хто відповідає за їх проведення;
у яких випадках залучається зовнішній аудитор;
як організація взаємодіє з аудиторами;
хто відповідає за усунення виявлених недоліків.
Внутрішній моніторинг дає змогу вчасно виявляти можливі проблеми, перевіряти дотримання процедур і вдосконалювати фінансове управління.
Які додаткові фінансові документи потрібні для роботи з грантами
Фінансова політика є основою системи фінансового управління, але не завжди охоплює всі необхідні процедури. Тому я рекомендую громадським організаціям поступово сформувати пакет внутрішніх документів, які деталізують окремі процеси. До такого пакета можуть входити:
1. Облікова політика. Визначає принципи та методи ведення бухгалтерського обліку організації.
2. Положення або політика про закупівлі. Регулює процедури вибору постачальників, отримання пропозицій, погодження закупівель і документування рішень.
3. Політика управління конфліктом інтересів. Визначає порядок виявлення, декларування та врегулювання конфлікту інтересів.
4. Положення про відрядження та компенсацію витрат. Встановлює правила оформлення відряджень, погодження витрат і відшкодування коштів працівникам.
5. Положення про оплату праці. Регулює принципи оплати роботи штатних працівників та інших залучених осіб.
6. Шаблони бюджетів і фінансових звітів. Допомагають уніфікувати фінансове планування та звітність.
7. Форми заявок на оплату. Забезпечують належне погодження платежів і документування підстав для витрат.
8. Реєстр основних засобів і матеріальних цінностей. Дозволяє контролювати майно організації.
9. Процедури внутрішнього фінансового контролю. Визначають механізми перевірки фінансових операцій і дотримання внутрішніх правил.
Не обов'язково оформлювати кожне з цих положень як окремий великий документ. Частину процедур можна додати до фінансової політики або оформити як додатки до неї. Але важливо, щоб усі правила були зрозумілими, узгодженими між собою та реально застосовувалися в роботі.
На що звертають увагу донори
Під час добору грантоотримувачів донори оцінюють, чи має організація достатню інституційну та фінансову спроможність для реалізації проєкту. Одним з інструментів такої оцінки може бути перевірка внутрішніх політик, фінансових документів і процедур організації.
Зазвичай донори звертають увагу на такі питання (перелік не є вичерпним і залежить від конкретної ситуації):
- Чи має організація затверджену фінансову та облікову політики?
- Чи визначено, хто відповідає за фінансові рішення?
- Чи є в організації бухгалтер або фінансовий менеджер із відповідним досвідом?
- Чи має організація досвід управління коштами та реалізації грантових проєктів?
- Чи існує прозорий порядок погодження платежів?
- Чи ведеться окремий облік витрат за кожним проєктом?
- Чи може організація документально підтвердити всі витрати?
- Чи має організація зрозумілі правила проведення закупівель?
- Чи існують механізми внутрішнього контролю за використанням коштів?
- Чи вміє організація планувати бюджет і контролювати витрати?
- Чи має організація механізми запобігання конфлікту інтересів?
- Чи здатна команда своєчасно готувати фінансову звітність?
- Чи відповідають внутрішні процедури вимогам конкретного донора?
Звісно, як я зазначила вище, універсального переліку вимог для всіх донорів не існує. Кожен донор може мати власні правила, процедури перевірки та вимоги до фінансового управління. Тому я раджу регулярно переглядати фінансові документи й політики організації та перевіряти, чи відповідають вони умовам грантових програм, на які планує подаватися ГО.
Типові помилки ГО у фінансовому управлінні, які можуть завадити отриманню гранту
Коли ГО готують заявки на фінансування, то можуть стикатися з проблемами, які здаються незначними, але в результаті створюють серйозні ризики. Серед найпоширеніших помилок я б виділила такі:
Відсутність затвердженої фінансової політики. Організація має окремі домовленості щодо фінансових питань, але вони не оформлені в єдиний документ. Тому працівники можуть по-різному трактувати правила використання коштів.
Нечіткий розподіл відповідальності. Незрозуміло, хто погоджує витрати, хто відповідає за платежі, а хто контролює бюджет. У результаті фінансові рішення можуть ухвалюватися без належного контролю.
Відсутність процедури погодження витрат. Працівники здійснюють закупівлі або замовляють послуги без попереднього погодження. Це може призвести до витрат, які не відповідають бюджету або умовам гранту.
Неналежний облік коштів різних проєктів. Організація одночасно втілює кілька проєктів, але не має достатньо чіткого механізму розмежування витрат. Це створює ризик помилок у фінансовій звітності та подвійного покриття витрат.
Недостатнє документальне підтвердження витрат. Платіж проведено, але необхідні договори, акти, рахунки чи інші підтвердні документи відсутні або оформлені неналежним чином. Збирайте всі підтверджувальні документи в одному місці.
Відсутність прозорих закупівельних процедур. Організація не може пояснити, чому обрала конкретного постачальника та на яких підставах ухвалила рішення про закупівлю.
Формальний підхід до фінансової політики. Документ є, але команда не знає його змісту або не використовує передбачені процедури у щоденній роботі.
Покроковий алгоритм розроблення фінансової політики
Якщо ГО ще не має фінансової політики або хоче оновити вже наявну, варто діяти крок за кроком. Наведена нижче послідовність охоплює основні етапи, на які можна орієнтуватися під час розробки чи оновлення документа.
1. Проаналізуйте наявні фінансові процеси. Оцініть, як зараз відбувається планування бюджету, погодження витрат, проведення платежів, облік і звітність. Важливо зрозуміти, які процеси вже працюють, а які потребують врегулювання.
2. Визначте слабкі місця та фінансові ризики. Проаналізуйте, де найчастіше виникають проблеми: під час закупівель, погодження витрат, роботи з документами чи підготовки звітності.
3. Оцініть вимоги донорів. Якщо організація планує залучати грантове фінансування, варто заздалегідь ознайомитися з вимогами потенційних донорів до фінансового управління.
4. Розробіть структуру документа. Визначте основні розділи фінансової політики з урахуванням масштабу організації та специфіки її діяльності.
5. Визначте відповідальних. Для кожного фінансового процесу потрібно встановити відповідальних осіб та межі їхніх повноважень.
6. Погодьте документ із командою. До обговорення варто залучити керівника, бухгалтера, фінансового менеджера та представників проєктних команд. Це допоможе врахувати реальні потреби організації.
7. Затвердьте фінансову політику. Документ має бути затверджений уповноваженим органом або особою відповідно до статуту та внутрішніх документів організації.
8. Ознайомте команду з правилами. Важливо пояснити працівникам, як саме він впливає на їхню роботу.
9. Впровадьте необхідні інструменти. Підготуйте шаблони заявок на оплату, форми погодження витрат, реєстри, бюджетні таблиці та інші робочі інструменти.
10. Регулярно переглядайте документ. Фінансова політика не повинна залишатися незмінною роками. Зі збільшенням команди, появою нових джерел фінансування та ускладненням проєктів процедури можуть потребувати оновлення.
Рекомендована структура фінансової політики ГО
Для практичної роботи рекомендую включити до документа такі розділи:
Загальні положення та мета фінансової політики.
Основні принципи фінансового управління.
Джерела надходження коштів.
Фінансове планування та бюджетування.
Порядок використання коштів.
Управління банківськими рахунками та платежами.
Закупівлі товарів, робіт і послуг.
Оплата праці та залучення експертів.
Відрядження та компенсація витрат.
Облік грантових коштів і проєктних витрат.
Розподіл адміністративних витрат.
Внутрішній фінансовий контроль.
Фінансова звітність.
Зберігання фінансових документів.
Управління фінансовими ризиками.
Відповідальність за порушення політики.
Порядок перегляду та внесення змін.
Цей перелік не є вичерпним, тому ви можете змінювати та доповнювати його залежно від потреб і особливостей роботи вашої організації.
Чекліст: чи готова ваша громадська організація до отримання гранту
Коли подаєте заявку на грант, перевірте, наскільки ваша ГО готова працювати з грантовими коштами. Для цього пропоную скористатися простим чеклістом нижче. Він допоможе оцінити, чи має організація необхідні документи, чи зрозуміло розподілені обов’язки між працівниками, чи налагоджений облік витрат і контроль за використанням коштів.
Така перевірка також дасть змогу побачити, що вже добре працює, а що ще потрібно розробити або покращити. Пройдіть усі пункти та позначте, чи виконує ваша організація кожну з цих умов.
1. Організаційна готовність
- Статут відповідає тому, чим організація займається насправді.
- Визначено повноваження керівника та органів управління.
- Призначено відповідальних за фінанси.
- Визначено, хто і як ухвалює фінансові рішення.
2. Фінансові документи
- Розроблено та затверджено фінансову політику.
- Є затверджена облікова політика.
- Є бюджет або фінансовий план організації.
- Є правила проведення закупівель.
- Визначено, як перевіряються фінансові операції.
- Визначено, як зберігаються фінансові документи.
3. Управління грантовими коштами
- Організація вміє складати бюджет проєкту.
- Витрати за кожним проєктом обліковуються окремо.
- Визначено, як розподіляються адміністративні витрати.
- Є правила контролю за використанням грантових коштів.
- Усі витрати можна підтвердити документами.
4. Команда та контроль
- Визначено, хто відповідає за бухгалтерський облік.
- Розподілено обов'язки: хто замовляє витрати, хто їх погоджує, а хто оплачує.
- Є правила запобігання конфлікту інтересів.
- Працівники знають правила фінансової політики.
- Організація може підготувати фінансовий звіт для донора.
Моя головна рекомендація – не обмежуватися розробкою та затвердженням фінансової політики. Важливо, щоб команда знала її положення, розуміла свої повноваження та користувалася визначеними процедурами у щоденній роботі. Починайте з базових правил, поступово вдосконалюйте їх відповідно до потреб організації та регулярно переглядайте документ.
Матеріал підготовлено за підтримки Міжнародного Фонду «Відродження» та агенції «Хліб для світу» в рамках спільної ініціативи «Лабораторія стійкості». Матеріал представляє позицію авторів і не обов’язково відображає позицію Міжнародного фонду «Відродження» чи агенції «Хліб для світу».
